💬家計の達人・虎之介さんに聞いてみた

家族口座は、もう古い!
夫婦別口座のすすめ

口座はそのまま。家計のデータだけ、ふたりで一つに。新しい口座を作らなくても、ちゃんとやりくりできます。

「家族口座」で、こんなモヤモヤありませんか?

毎月の入金額でもめるもう片方は残高が見えない収入差があるのに折半自分のお金に気を遣ういつ足りなくなるか分からない

小鳥さん(家計初心者)が、家計の達人・虎之介さんに相談した会話をのぞいてみましょう。

01

お悩み:入金のたびにモヤモヤ

家族口座、ほんとにラク?

小鳥さん

小鳥さん(家計初心者)

虎之介さん、ちょっと相談…!結婚を機に「家族口座」を作ったんだけど、なんだかずっとモヤモヤしてて😢
虎之介さん

虎之介さん(家計の達人)

お、いいよ。どんなところが?
小鳥さん

小鳥さん(家計初心者)

毎月の入金額で毎回もめるの。「今月いくら入れた?」「入れ忘れてない?」って。収入が違うのに同額ずつ入れてて、不公平な気もするし…
小鳥さん

小鳥さん(家計初心者)

しかも家族口座の残高、名義人じゃない方は通帳もアプリも見られなくて。「今いくらあるの?」って毎回聞かないといけないの
小鳥さん

小鳥さん(家計初心者)

あと、自分の好きなものを買うときに「家族口座から出していいのかな…」って気を遣うし、ヘソクリ用の口座も結局別に必要だし。結局、口座が増えてるんだよね
虎之介さん

虎之介さん(家計の達人)

あるあるだね。それ、「家族口座」という仕組みそのものが原因なんだ。
虎之介さん

虎之介さん(家計の達人)

実は今は、口座を一つにまとめなくても、夫婦それぞれの口座のままでうまく回す方法があるよ。トモカケっていうアプリなんだけど👇
02

お悩み:お金の情報が片方にしかない

同じデータを、ふたりで見て、ふたりで更新

小鳥さん

小鳥さん(家計初心者)

でも別口座だと、お互いの家計がバラバラにならない?
虎之介さん

虎之介さん(家計の達人)

そこがトモカケのポイント。口座は別でも、家計の「データ」は夫婦で一つなんだ。
虎之介さん

虎之介さん(家計の達人)

パートナーに招待コードを送ってペアリングするだけ。それだけで同じ画面を見られるし、どちらが入力しても、もう片方にすぐ反映されるよ。
小鳥さん

小鳥さん(家計初心者)

「入力した?」「いま残高どれくらい?」って聞かなくてよくなるんだ!
虎之介さん

虎之介さん(家計の達人)

そう。口座を共有しなくても、情報だけ共有できる。名義も気にしなくていいし、新しく口座を作る手間もゼロ。

同じデータを夫婦で共有

口座は別々のまま、家計のデータだけをふたりで共有。どちらが入力しても同じ内容がリアルタイムで見えます。

03

お悩み:収入差があるのに折半で不公平

負担比率で「払いすぎ」を見える化して精算

小鳥さん

小鳥さん(家計初心者)

でも別々の口座だと、食費や光熱費はどっちが払ったか分からなくなりそう。結局どっちが多く払ってるの?
虎之介さん

虎之介さん(家計の達人)

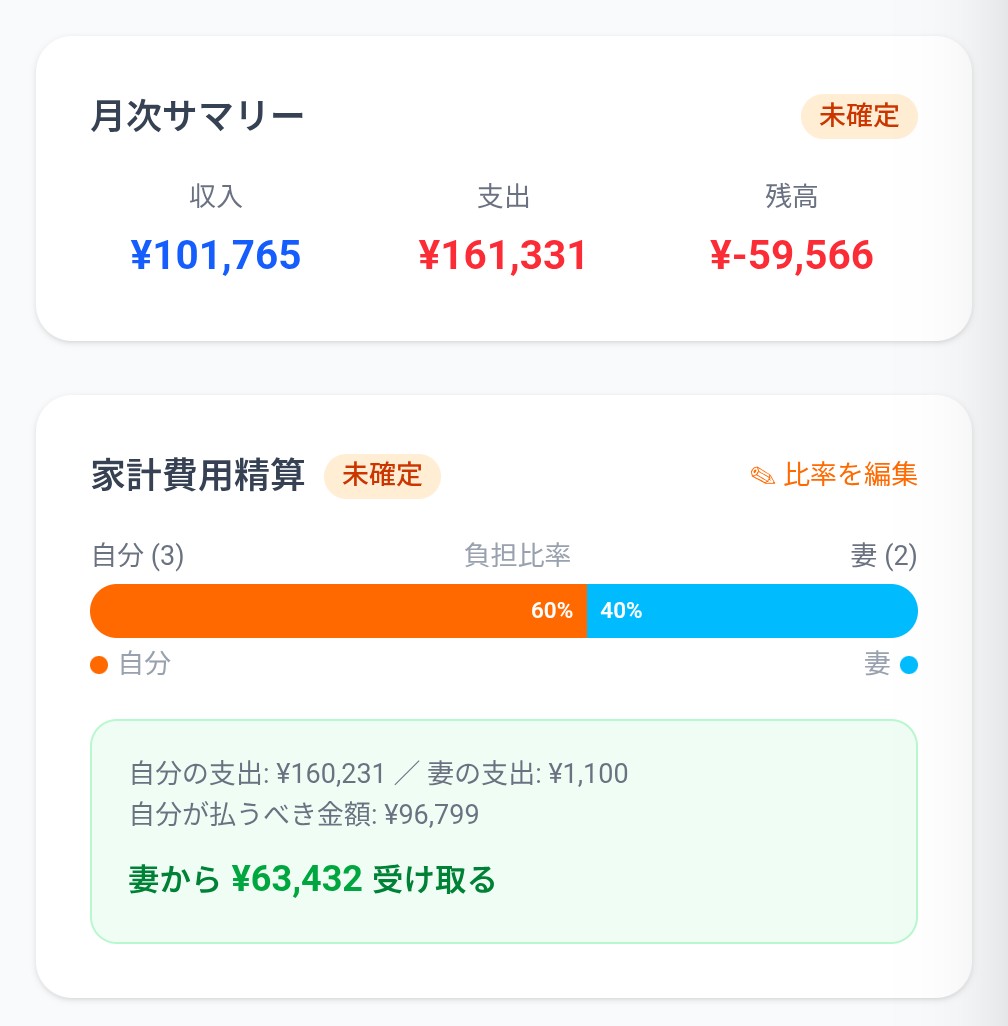
それが見えるのがトモカケの「精算」機能。まず、ふたりの負担比率を決めておくの。たとえば収入に合わせて 6:4 とか。
虎之介さん

虎之介さん(家計の達人)

あとは共通の支出を、お財布や口座を気にせずその都度入力するだけ。月末に、比率どおりに払っていたらいくらずつだったか、実際の差額はいくらかが自動で計算されるよ。
トモカケの月次サマリーと家計費用精算の画面。負担比率6:4で、妻から63,432円を受け取る表示
小鳥さん

小鳥さん(家計初心者)

わ、「払いすぎ」が数字で出るんだ!これなら「私ばっかり払ってる気がする…」が、ただの気のせいか本当かもすぐ分かるね
虎之介さん

虎之介さん(家計の達人)

精算の日も自由に決められるよ。「当月末」か「翌月の好きな日」。このとおりに送金すればOKで、話し合いは要らない。

負担比率で毎月の精算額を自動計算

あらかじめ決めた比率で、毎月の払いすぎを見える化。「今月いくら払えばいい?」の話し合いが要りません。

04

お悩み:毎月同じ入力が面倒

住宅ローンも習い事も給料も、先に設定しておくだけ

小鳥さん

小鳥さん(家計初心者)

でも毎月、住宅ローンとか習い事の月謝まで入力するの、続かなそう…
虎之介さん

虎之介さん(家計の達人)

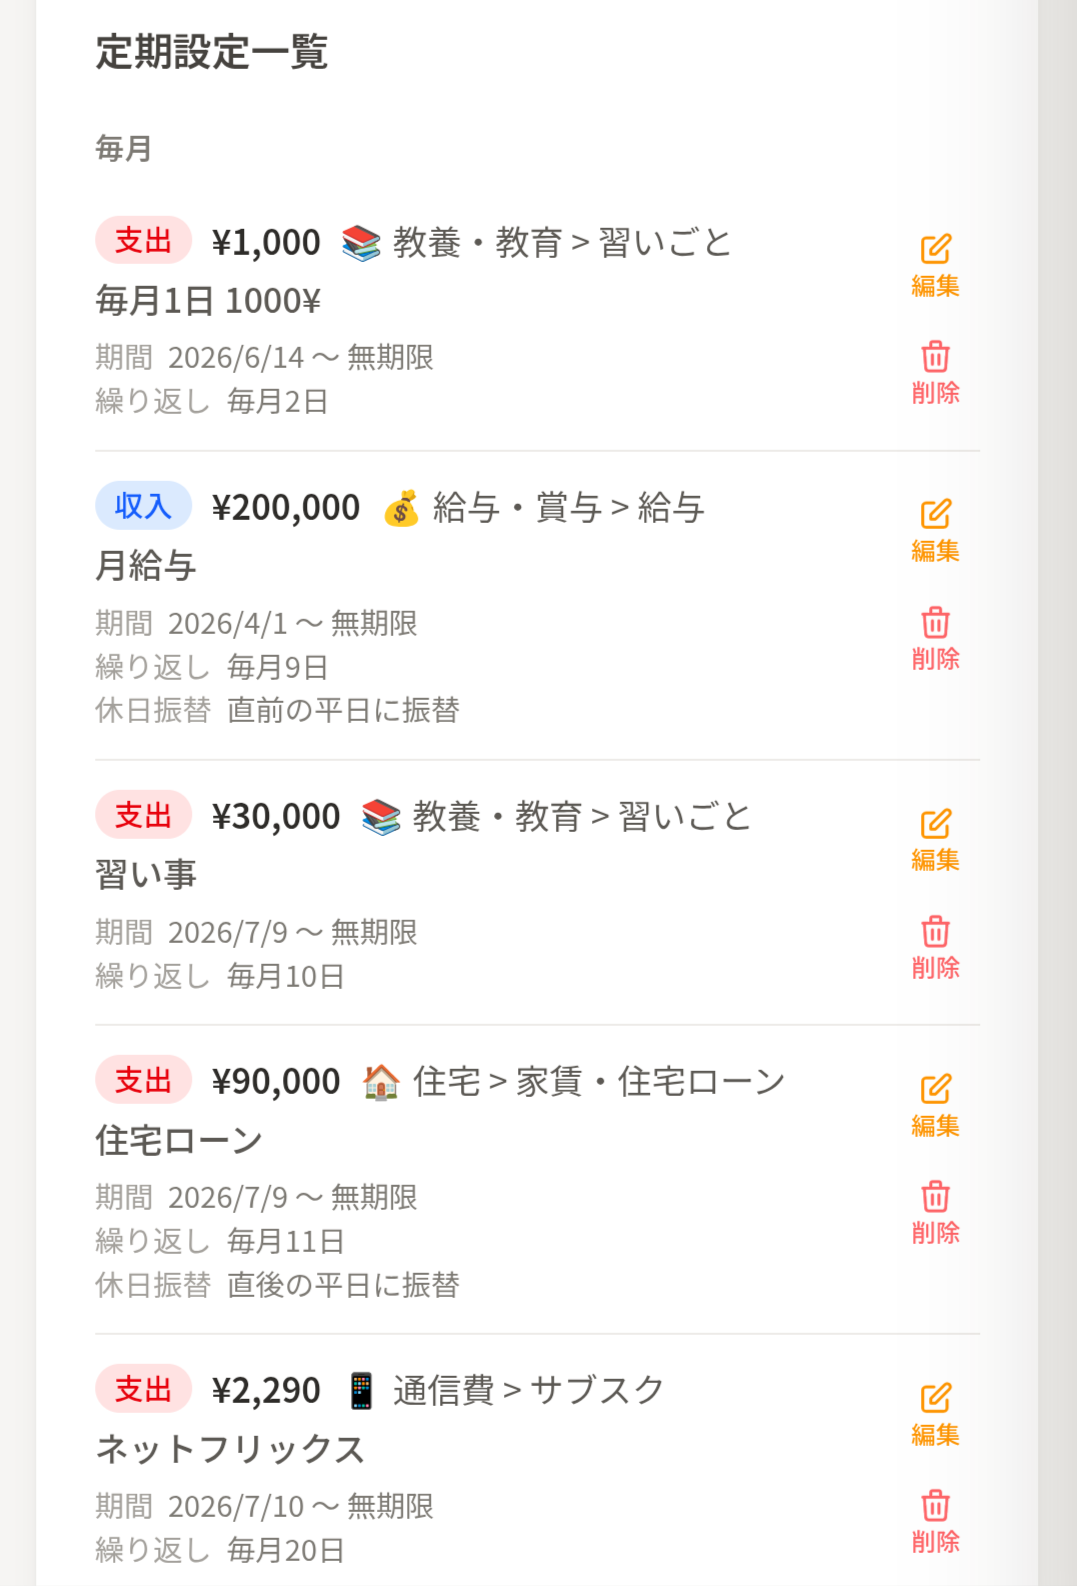
そこは「定期設定」でラクできるよ。住宅ローンや習い事の月謝、ネットフリックスみたいなサブスクなど、毎月決まって出ていくものは、一度登録すれば自動で入る。
トモカケの定期設定一覧の画面。月給与、習い事、住宅ローン、サブスクなど毎月の定期収支が並んでいる
小鳥さん

小鳥さん(家計初心者)

給料みたいな収入は?
虎之介さん

虎之介さん(家計の達人)

画面にもある「月給与」みたいに、収入も同じように定期設定できるよ。頻度と開始日、金額を決めるだけ。給料日が休日なら「直前の平日に振替」も選べるよ。だから普段の入力は、スーパーでの買い物みたいな「変動する出費」だけで済むんだ。

定期的な支出・収入を事前に設定

住宅ローン・習い事・サブスクなどの固定費も、給与などの定期収入も、一度設定すれば毎月自動で反映されます。

05

お悩み:いつお金が足りなくなるか不安

未来の残高をシミュレーション

小鳥さん

小鳥さん(家計初心者)

実はいちばん不安なのが、「この先ちゃんとやっていけるのかな」ってこと。家族口座だと気づいたら残高が足りなくて、慌てて入金とかもあったし…
虎之介さん

虎之介さん(家計の達人)

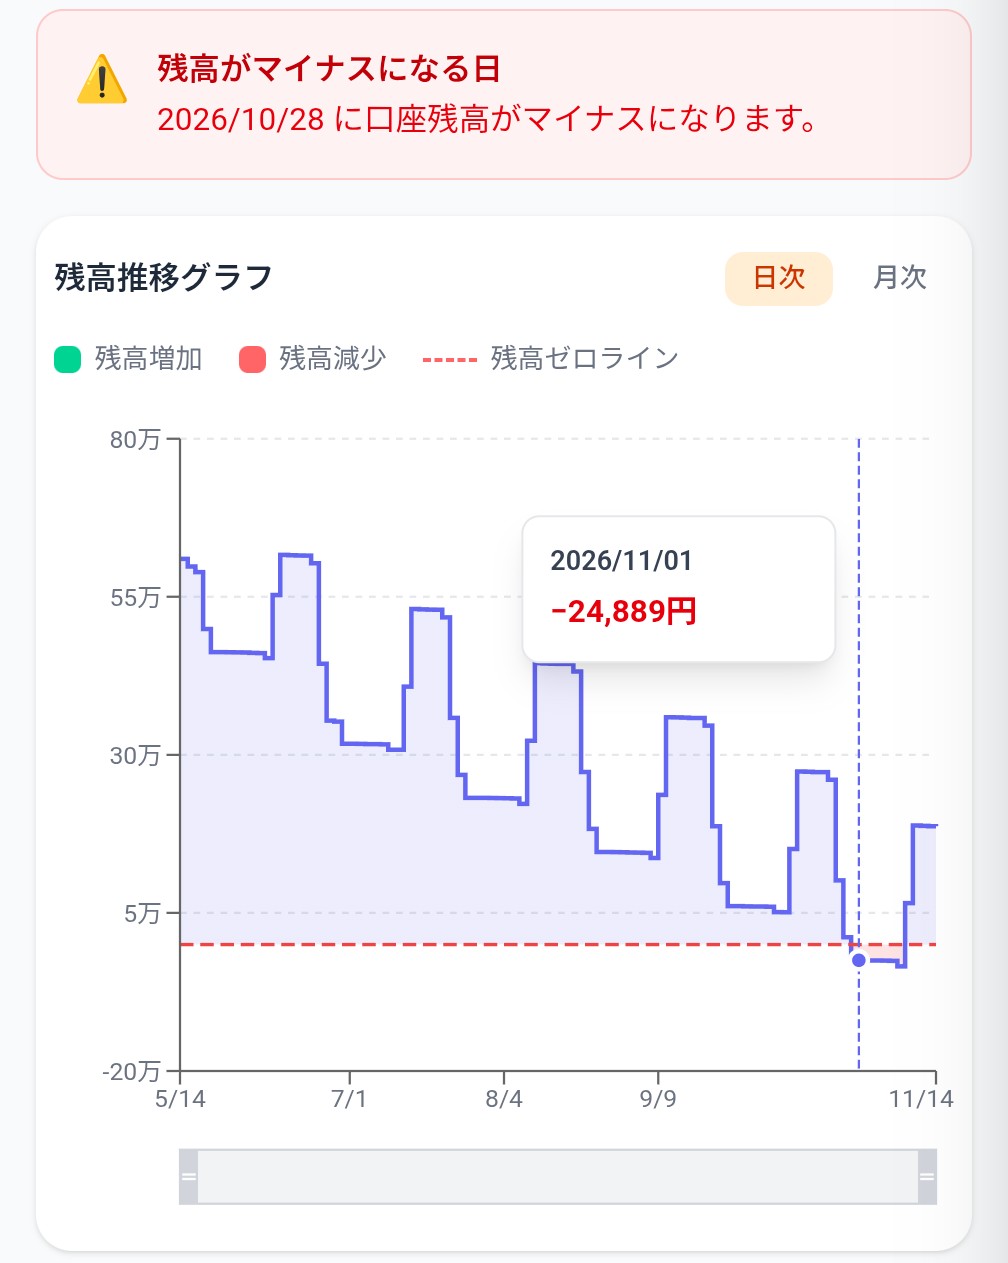
それならシミュレーションが役に立つよ。口座の今の残高と、シミュレーションを始める日を入力するだけ。さっきの定期設定と精算の予定をもとに、この先の残高の推移をグラフで出してくれる。
トモカケのシミュレーション画面。残高がマイナスになる日の警告と、残高推移グラフ。ゼロラインを下回る期間が赤く示されている
小鳥さん

小鳥さん(家計初心者)

え、すごい!上の赤い警告と、グラフの赤い点線は何?
虎之介さん

虎之介さん(家計の達人)

赤い点線が「残高ゼロライン」で、そこを下回るのが資金ショート。「◯月◯日に口座残高がマイナスになります」って日付まで警告してくれるんだ。事前に分かるから、出費を抑えたり、先に積み立てたりと、手が打てるでしょ。日次と月次でグラフを切り替えられるよ。
小鳥さん

小鳥さん(家計初心者)

逆に余裕が出るタイミングも分かる?
虎之介さん

虎之介さん(家計の達人)

分かるよ。グラフが持ち直して余裕が出る時期も分かるから、「この頃には○十万円くらい余裕が出るから、そのタイミングで家族旅行に行こう」みたいに、贅沢の計画も立てられる。「我慢するお金の話」じゃなくて「楽しむお金の話」になるんだ😊

口座残高の将来推移をシミュレーション

現在の残高と開始日を入れるだけ。資金ショートの時期も、余裕が生まれる時期もひと目で分かります。

06

お悩み:お小遣いにも気を遣う

自分のための支出は、自分だけが見える

小鳥さん

小鳥さん(家計初心者)

でも、全部ふたりに見えちゃうなら、自分のちょっとした買い物とか、サプライズのプレゼントはどうするの?
虎之介さん

虎之介さん(家計の達人)

それも大丈夫。支出を入力するときに「個人支出」にチェックを入れると、その支出は自分にしか見えないんだ。

🔒 支出の入力

カテゴリ趣味・娯楽
金額12,000円
小鳥さん

小鳥さん(家計初心者)

パートナーの画面には出ないってこと?
虎之介さん

虎之介さん(家計の達人)

そう。共通の家計はオープンに、自分のお金はプライベートに。家族口座だと難しかった「ほどよい距離感」が作れるよ。
小鳥さん

小鳥さん(家計初心者)

なるほど…!うちも家族口座、やめてみようかな。パートナーに相談してみる!
虎之介さん

虎之介さん(家計の達人)

いいね。まずはGoogleアカウントで無料で始めてみて。口座を作り直す必要もないから、気軽に試せるよ👍

個人支出は自分だけに表示

共通の家計はオープンに、自分用の支出は自分だけに。お互いの自由も守れます。

家族口座 vs 夫婦別口座 + トモカケ

家族口座
別口座 + トモカケ
口座
新しく作る・移す必要がある
今の口座のまま
残高や履歴
名義人しか見られないことも
夫婦で同じデータを共有
負担の分け方
毎月の入金額で相談・調整
決めた比率で自動精算
自分のお金
別の口座が別途必要
個人支出は自分だけに表示
先々の見通し
足りなくなってから気づく
残高推移を事前にシミュレーション

口座はそのまま、家計はひとつに。

Googleアカウントだけで、今すぐ無料でスタートできます。

無料で始める

具体的な使い方は利用例ページへ →